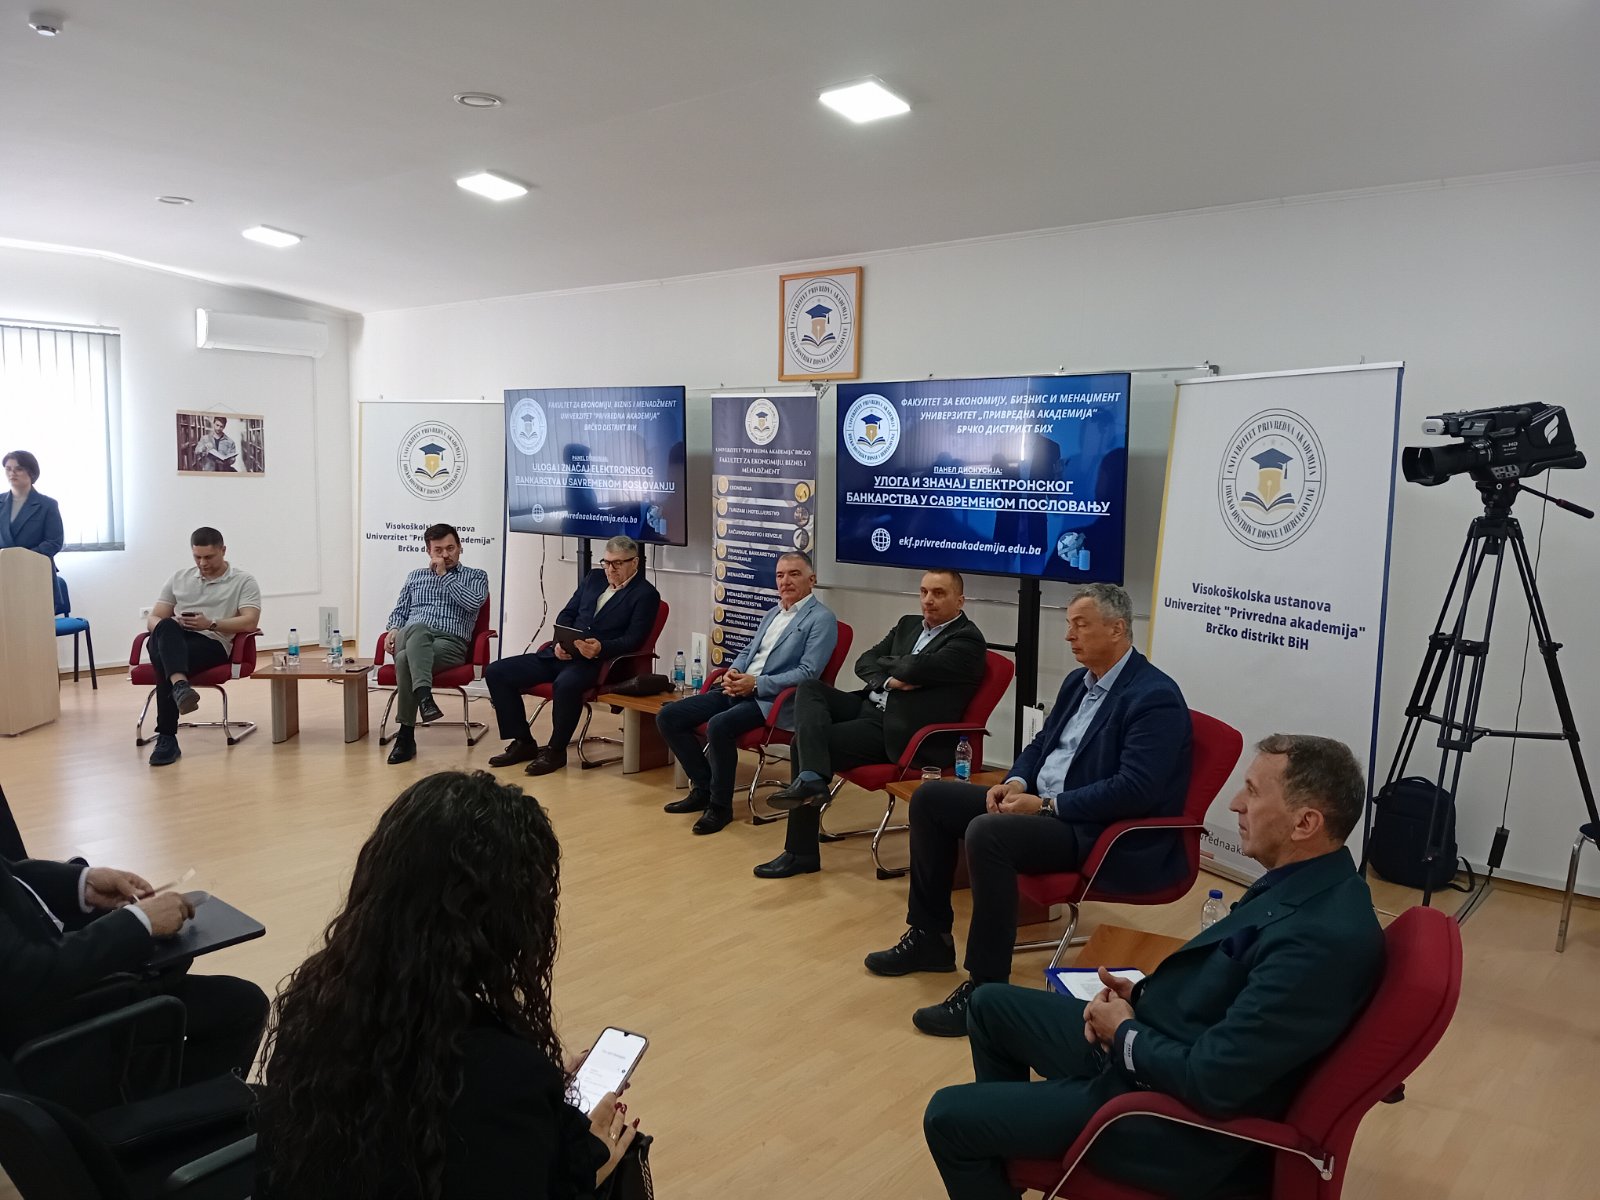
Doc. dr Marko Milić Profesor Fakulteta za ekonomiju, biznis i menadžment Univerziteta ” Privredna akademija” Brčko distrikt BiH , iznio je zaključke sa panel diskusije pod nazivom “Uloga i značaj elektronskog bankarstva u savremenom poslovanju” a čiji je moderator i bio sam profesor.
पैनल चर्चा के बाद, 18.04.2026 को अर्थशास्त्र, व्यवसाय और प्रबंधन संकाय, यूनिवर्सिटी 'प्रिव्रेडना अकादेमिया' ब्रको डिस्ट्रिक्ट बीएच, ब्रको में, विषय "आधुनिक व्यवसाय में इलेक्ट्रॉनिक बैंकिंग की भूमिका और महत्व" पर,
निम्नलिखित निष्कर्ष निकाले गए
निष्कर्ष
- आज इलेक्ट्रॉनिक बैंकिंग केवल एक तकनीकी नवाचार नहीं है, यह संपूर्ण वित्तीय प्रणाली का एक गहरा और व्यापक परिवर्तन है। यह बैंकों के काम करने के तरीके, ग्राहकों द्वारा वित्तीय निर्णय लेने के तरीके और डिजिटल वातावरण में विश्वास बनाने के तरीके को बदल रहा है।
- Digitalno bankarstvo u BiH više nije trend već standard ponašanja potrošača. Rast od preko 1, 77 miliona aktivnih korisnika pokazuje promjenu navika, ali i promjenu očekivanja – brzina, dostupnost i jednostavnost postaju osnovni kriterijum izbora banke. Ključno pitanje više nije da li ulagati u digitalizaciju, već kako je učiniti održivom, inkluzivnom i sigurnom.
- यूरोपीय भुगतान पहल और यूरोपीय सेंट्रल बैंक की परियोजनाओं का एक एकीकृत यूरोपीय भुगतान प्रणाली बनाने और डिजिटल बुनियादी ढांचे में सुधार करने का त्वरित लक्ष्य है। इसलिए, यूरोप व्यवस्थित रूप से एक संप्रभु और एकीकृत भुगतान प्रणाली का निर्माण कर रहा है। मानकीकरण का अर्थ केवल तकनीकी सामंजस्य नहीं है, बल्कि वित्तीय प्रवाह पर रणनीतिक नियंत्रण भी है। बोस्निया और हर्जेगोविना के लिए मुख्य प्रश्न यह नहीं है कि क्या वे इन धाराओं के अनुकूल होंगे, बल्कि यह है कि कितनी जल्दी और किन संस्थागत क्षमताओं के साथ।
- विनियमन नवाचार का एक प्रमुख कारक बन रहा है। पहली पूर्ण डिजिटल ऋण प्रक्रिया दिखाती है कि तकनीकी क्षमता मौजूद है। हालाँकि, एक स्पष्ट और सामंजस्यपूर्ण नियामक ढांचे के बिना, विकास आंशिक रह सकता है। स्थिरता और नवाचार के बीच संतुलन निर्णायक होगा।
- आर्टिफिशियल इंटेलिजेंस बैंकिंग प्रक्रियाओं का एक अभिन्न अंग बन रहा है, क्रेडिट योग्यता के मूल्यांकन से लेकर, धोखाधड़ी का पता लगाने और ग्राहकों को व्यक्तिगत सलाह देने तक। आने वाले समय में मुख्य दुविधा यह नहीं होगी कि एआई का उपयोग किया जाए या नहीं, बल्कि इसे कैसे विनियमित किया जाए, पारदर्शी और नैतिक बनाया जाए। एआई परिचालन लागत को कम कर सकता है, लेकिन श्रम बाजार को भी फिर से परिभाषित कर सकता है।
- विश्वास के बिना, कोई डिजिटल बैंकिंग नहीं है। तकनीक तेज और अधिक कुशल प्रक्रियाओं को सक्षम कर सकती है, लेकिन विश्वास पारदर्शिता, डेटा सुरक्षा और ग्राहकों के साथ स्पष्ट संचार से बनता है। सुरक्षा एक प्रतिस्पर्धी लाभ बन जाती है, न कि केवल एक तकनीकी दायित्व।
- अगले 3 से 5 वर्षों में, बैंकिंग डिजिटल सेवाओं के पूर्ण एकीकरण, जनरेटिव एआई के माध्यम से वैयक्तिकरण और तत्काल भुगतान पारिस्थितिकी तंत्र के विकास की ओर बढ़ेगी। जो बैंक 'बैंकिंग एज़ ए प्लेटफॉर्म' मॉडल के अनुकूल होंगे, उन्हें रणनीतिक लाभ होगा।
- बोस्निया और हर्जेगोविना त्वरित संक्रमण के चरण में है। डिजिटल वित्तीय सेवाओं के उपयोगकर्ताओं की वृद्धि हो रही है, बैंकों की तकनीकी तत्परता और पूरी तरह से नए डिजिटल उत्पादों के उदाहरण भी मौजूद हैं।
- डिजिटल बैंकिंग मॉडल के संबंध में पारंपरिक बैंकिंग का पूर्ण प्रतिस्थापन संभव नहीं है, यह देखते हुए कि व्यक्तिगत संपर्क अभी भी बैंकिंग सेवाओं के कुछ क्षेत्रों में और ग्राहकों का विश्वास बनाने में महत्वपूर्ण भूमिका निभाता है।
प्रोफेसर
डॉ. मार्को मिलिक
पैनल के प्रतिभागी:
- डॉ. देजान सोसिक, बेलग्रेड विश्वविद्यालय के अर्थशास्त्र संकाय के पूर्ण प्रोफेसर।
- डॉ. गोरान रादिवोजैक, बंजा लुका विश्वविद्यालय के अर्थशास्त्र संकाय के पूर्ण प्रोफेसर
- एडिन अजानोविक, जिरात बैंक के निदेशक, ब्रको डिस्ट्रिक्ट
- मिलान पेत्रोविच, सूचना प्रौद्योगिकी विभाग के निदेशक, नाशा बांका, ए.डी. बान्या लुका
- मिलादिन मिलोशेविच, ब्रको गैस कंपनी में बीमा विभाग के निदेशक, ब्रको डिस्ट्रिक्ट
- निकोला दुवन्याक, स्लोबोप्रोम कंपनी में प्रबंधक, ब्रको डिस्ट्रिक्ट