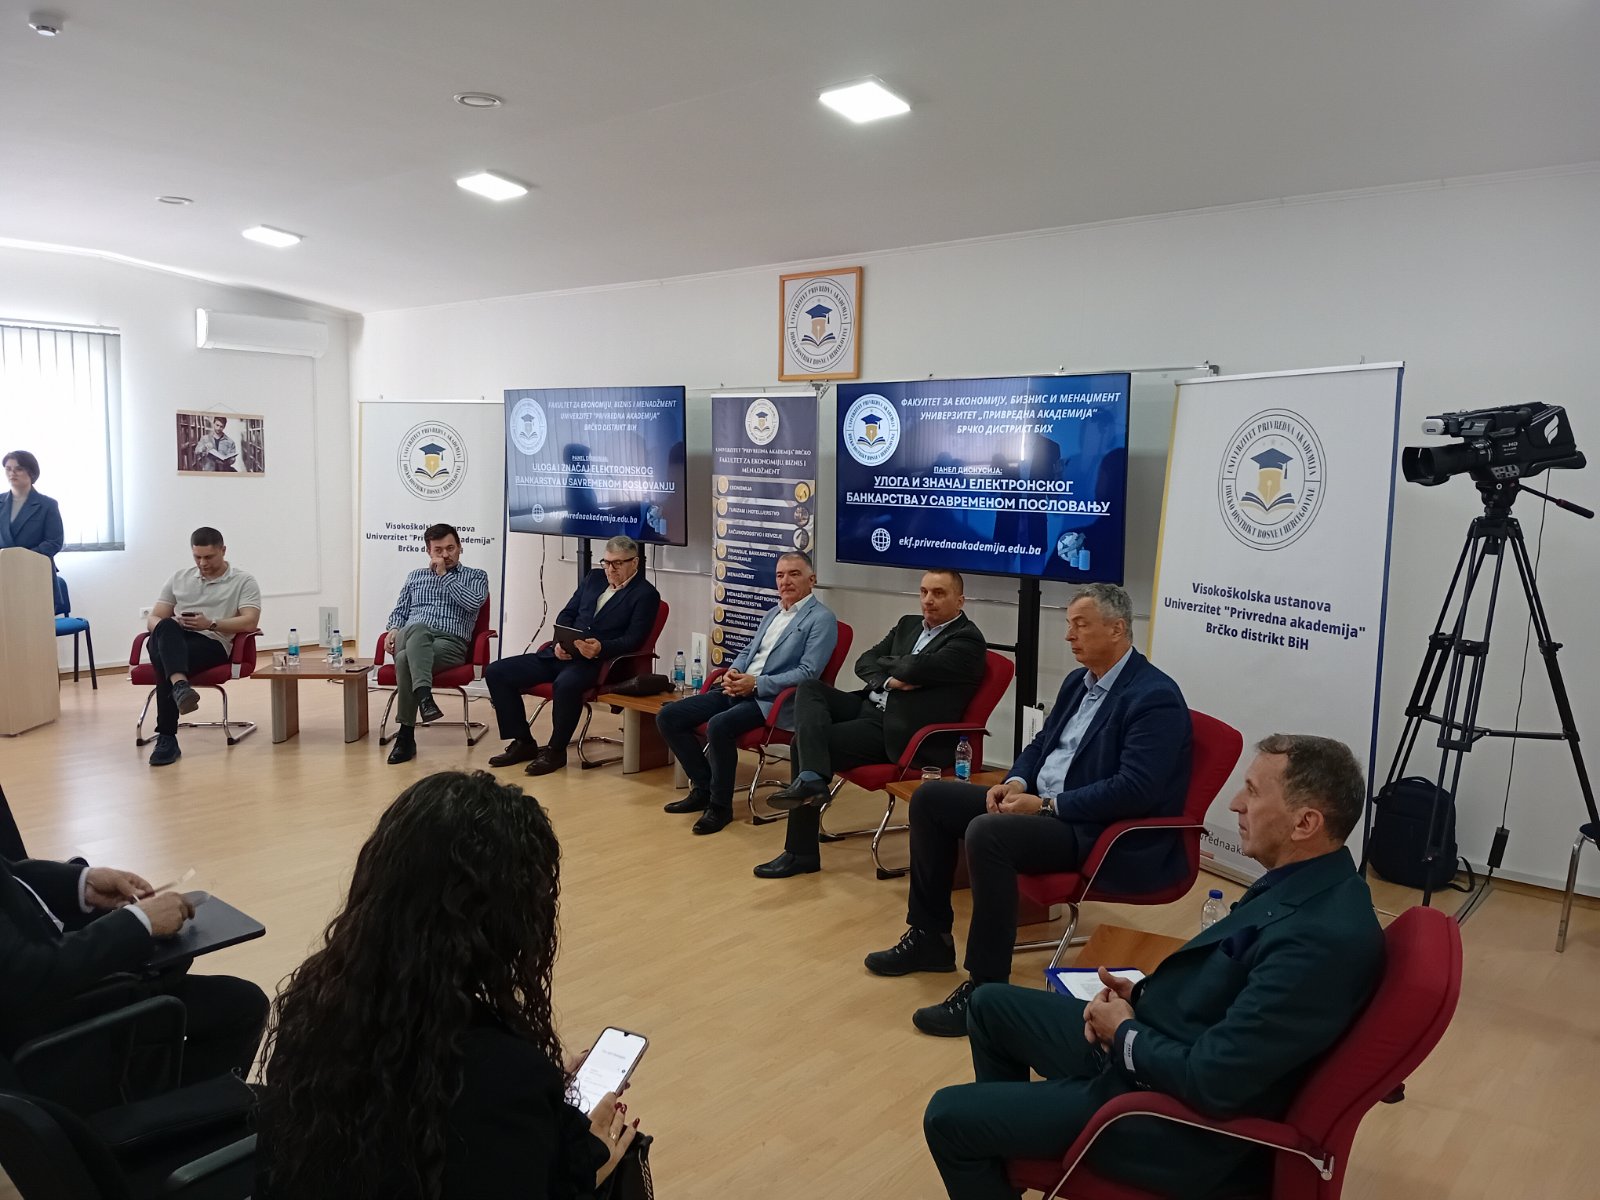
Doc. dr Marko Milić Profesor Fakulteta za ekonomiju, biznis i menadžment Univerziteta ” Privredna akademija” Brčko distrikt BiH , iznio je zaključke sa panel diskusije pod nazivom “Uloga i značaj elektronskog bankarstva u savremenom poslovanju” a čiji je moderator i bio sam profesor.
بعد عقد الحلقة النقاشية، بتاريخ 18.04.2026 في كلية الاقتصاد والأعمال والإدارة بجامعة الأكاديمية الاقتصادية في مقاطعة برتشكو بالبوسنة والهرسك، في برتشكو، حول موضوع "دور وأهمية الخدمات المصرفية الإلكترونية في الأعمال المعاصرة"،
تم التوصل إلى ما يلي
الاستنتاجات
- الخدمات المصرفية الإلكترونية اليوم ليست مجرد ابتكار تكنولوجي، بل تمثل تحولاً عميقاً وشاملاً للنظام المالي بأكمله. إنها تغير طريقة عمل البنوك، والطريقة التي يتخذ بها العملاء قراراتهم المالية، وكيفية بناء الثقة في البيئة الرقمية.
- Digitalno bankarstvo u BiH više nije trend već standard ponašanja potrošača. Rast od preko 1, 77 miliona aktivnih korisnika pokazuje promjenu navika, ali i promjenu očekivanja – brzina, dostupnost i jednostavnost postaju osnovni kriterijum izbora banke. Ključno pitanje više nije da li ulagati u digitalizaciju, već kako je učiniti održivom, inkluzivnom i sigurnom.
- تهدف مشاريع المبادرة الأوروبية للمدفوعات والبنك المركزي الأوروبي بشكل متسارع إلى إنشاء نظام دفع أوروبي موحد وتحسين البنية التحتية الرقمية. وبالتالي، تبني أوروبا بشكل منهجي نظام مدفوعات سيادياً وموحداً. لا تعني التقييس التوافق التقني فحسب، بل تعني أيضاً السيطرة الاستراتيجية على التدفقات المالية. بالنسبة للبوسنة والهرسك، السؤال الرئيسي ليس ما إذا كانت ستتكيف مع هذه التدفقات، بل مدى سرعة ذلك وما هي القدرات المؤسسية التي ستستخدمها.
- تصبح اللوائح التنظيمية عاملاً رئيسياً للابتكار. وتُظهر أول إجراءات ائتمانية رقمية بالكامل أن القدرة التكنولوجية موجودة. ومع ذلك، بدون إطار تنظيمي واضح ومنسق، قد يظل التطور جزئياً. وسيكون التوازن بين الاستقرار والابتكار أمراً حاسماً.
- يصبح الذكاء الاصطناعي جزءاً لا يتجزأ من العمليات المصرفية، بدءاً من تقييم الجدارة الائتمانية، مروراً بالكشف عن الاحتيال، وصولاً إلى تقديم المشورة الشخصية للعملاء. في الفترة المقبلة، لن تكون المعضلة الرئيسية هي ما إذا كان يجب استخدام الذكاء الاصطناعي، بل كيفية تنظيمه وجعله شفافاً وأخلاقياً. يمكن للذكاء الاصطناعي تقليل التكاليف التشغيلية، ولكنه قد يعيد أيضاً تعريف سوق العمل.
- بدون ثقة، لا وجود للخدمات المصرفية الرقمية. يمكن للتكنولوجيا أن تتيح عمليات أسرع وأكثر كفاءة، ولكن الثقة تُبنى من خلال الشفافية وحماية البيانات والتواصل الواضح مع العملاء. تصبح السلامة ميزة تنافسية، وليست مجرد التزام تقني.
- في السنوات الثلاث إلى الخمس القادمة، ستتجه الخدمات المصرفية نحو التكامل الكامل للخدمات الرقمية، والتخصيص من خلال الذكاء الاصطناعي التوليدي، وتطوير أنظمة دفع فورية. البنوك التي تتكيف مع نموذج "الخدمات المصرفية كمنصة" ستحظى بميزة استراتيجية.
- تمر البوسنة والهرسك بمرحلة انتقالية متسارعة. هناك نمو في عدد مستخدمي الخدمات المالية الرقمية، كما توجد جاهزية تكنولوجية لدى البنوك وأمثلة على منتجات رقمية جديدة كلياً.
- إن الاستبدال الكامل للخدمات المصرفية التقليدية بنماذج الأعمال المصرفية الرقمية ليس أمراً مرجحاً، نظراً لأن الاتصال الشخصي لا يزال يلعب دوراً مهماً في قطاعات معينة من الخدمات المصرفية وبناء ثقة العملاء.
أستاذ
د. ماركو ميليتش
المشاركون في الجلسة:
- د. ديان شوشكيتش، أستاذ دائم في كلية الاقتصاد بجامعة بلغراد.
- د. غوران راديفوياك، أستاذ دائم في كلية الاقتصاد بجامعة بانيا لوكا.
- إيدين أجانوفيتش، مدير بنك زراعات، منطقة برتشكو.
- ميلان بتروفيتش، مدير قطاع تكنولوجيا المعلومات، نا شا بانكا، أ.د. بانيا لوكا.
- ميلادين ميلوشيفيتش، مدير قطاع التأمين في شركة برتشكو غاز، منطقة برتشكو.
- نيكولا دوفنياك، مدير في شركة سلوبوبروم، منطقة برتشكو.